.png)
「毎月いくら使っているのか、よく分かっていない」
「家計簿をつけたいけど、毎日入力するのは面倒」
「銀行口座やNISAなどの資産をまとめて管理したい」
そんな人におすすめしたいのが、マネーフォワード MEです。
マネーフォワード MEは、銀行口座やクレジットカード、証券口座などを連携して、家計簿と資産管理をまとめてできるサービスです。
私はこのサービスを2020年5月から6年以上利用しています。
有料のスタンダードコースを契約し、銀行口座・クレジットカード・証券口座・ポイントサービスなど35件のサービスを連携し、家計管理をほぼ全自動で行っています。
使い始める前の私は、家計管理をほとんどしていませんでした。
・今月いくら使ったのか
・いくら貯金できたのか
・資産がどれくらいあるのか
をすぐにはわからない状態でした。
マネーフォワード MEを使い始めて大きく変わったのは、自分のお金の状態をいつでも確認できるようになったことです。家計簿を細かく手入力する必要も少なく、僕が6年以上続けられている理由もここにあります。
この記事では、実際に6年以上使って感じたメリット・デメリット、有料版を選んだ理由、初心者向けの始め方まで紹介します。
こんな人におすすめ!
- 家計簿が続かない
- 毎月いくら使っているか分からない
- 銀行やカードをまとめて管理したい
- NISAなどの投資資産も把握したい
マネーフォワード MEとは?
マネーフォワード MEは、銀行・クレジットカード・証券口座などを連携し、お金の流れをまとめて管理できる家計簿・資産管理サービスです。
クレジットカードを連携しておけば、取得した利用履歴が家計簿に反映されます。
たとえば、普段の買い物をクレジットカードで支払っている場合、その度に自分で家計簿へ入力する手間を減らせます。
さらに銀行口座や証券口座も登録できるため、
「毎月のお金の流れ」と「現在の資産状況」を同じアプリで確認できるのが大きな特徴です。
私は現在、銀行・クレジットカード・証券口座など35件を連携しています。
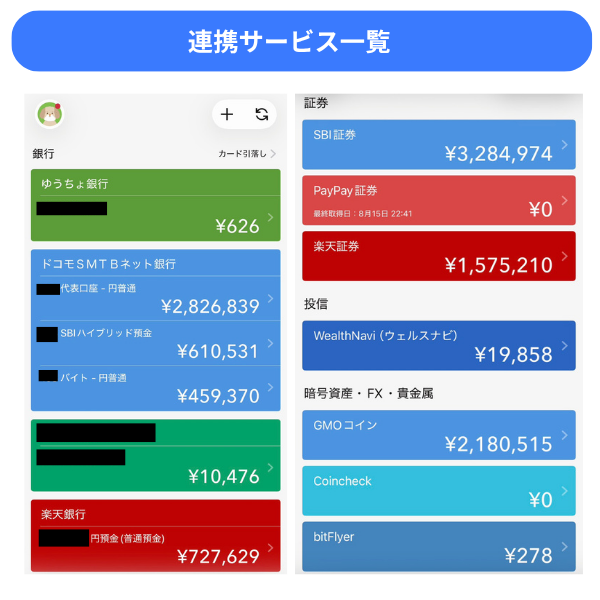
実際に利用しているスマホアプリマネーフォワード MEの連携画面です。画像は一部ですが現在35件のサービスを連携しています。
銀行、クレジットカード、証券口座などを一つずつ開かなくても、お金の状況をまとめて確認できるようになりました。
私が実際に使っているマネーフォワード MEの主な機能
マネーフォワード MEには多くの機能がありますが、6年以上使っている僕が特によく使うのは次の3つです。
家計簿で毎月の収支を確認する
僕が最もよく見るのが「家計簿」です。
ほぼ毎日アプリを開き、
「今月はいくら使っているか」
「収入に対してどれくらい残りそうか」
を確認しています。
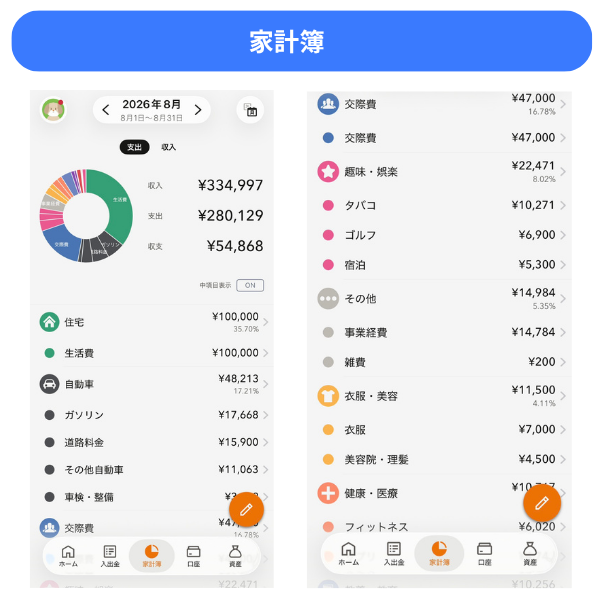
以前は家計管理をしていなかったので、自分の支出額を意識する機会がほとんどありませんでした。
今では家計簿を見ること自体が習慣になっています。
資産推移を確認する
銀行口座や証券口座を連携すると、資産全体の推移も確認できます。
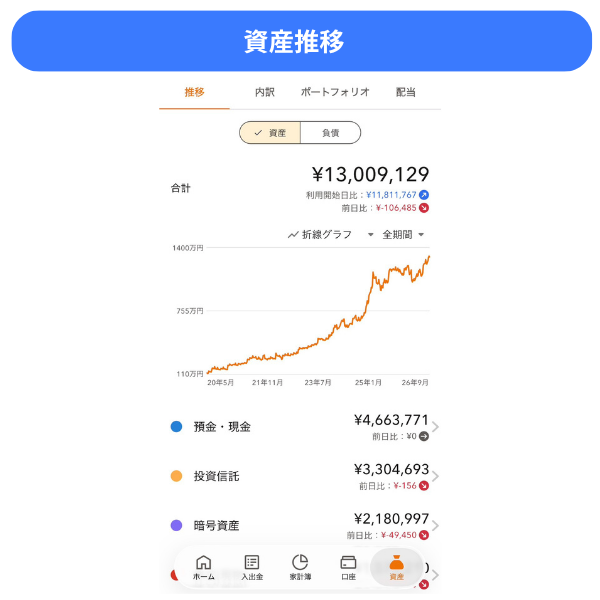
僕は2020年から利用しているため、長期間の変化を振り返れるのも便利だと感じています。
短期的な増減だけでなく、
「以前と比べて資産がどう変わったか」
を見ることで、貯蓄や投資を続けるモチベーションにもなります。
資産内訳を見てポートフォリオを考える
僕はSBI証券や楽天証券なども連携しています。
そのため、現金・投資信託・株式などを含めて資産全体を把握できます。
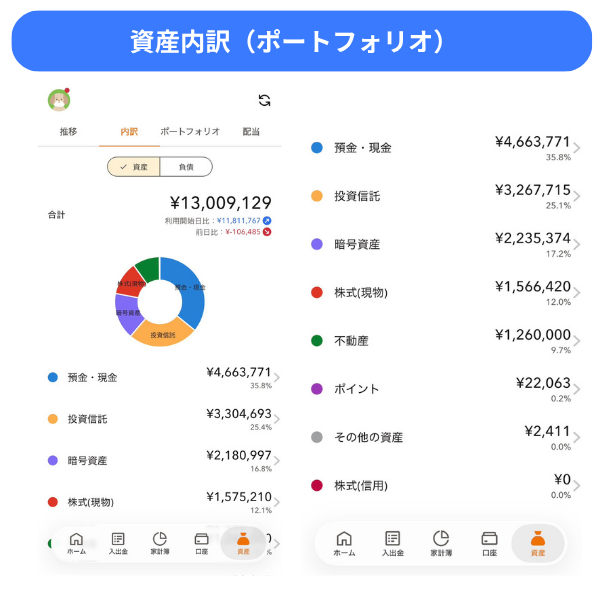
証券会社ごとに残高を見るだけでは、資産全体の配分は分かりにくくなります。
マネーフォワード MEでまとめて確認すると、
「現金の割合は多すぎないか」
「投資資産に偏りすぎていないか」
などを考えやすくなりました。
6年以上使って感じたマネーフォワード MEの5つのメリット
ここからは、2020年5月から実際に使い続けて感じているメリットを紹介します。
メリット① 家計簿の手入力を大きく減らせる
私が最も便利だと感じているポイントです。
以前は家計簿自体をつけていませんでした。
毎日の支出を一つずつ入力する方法では、自分には続かなかったと思います。
マネーフォワード MEでは、銀行やクレジットカードを連携することで、利用履歴をもとに家計簿が作られていきます。
現金払いなどでは手入力が必要になる場合もありますが、カード決済が多い人なら家計管理の手間をかなり減らせます。
私が6年以上続けられている最大の理由は、家計簿を毎日一から入力する必要がないことです。
メリット② 毎月の支出を把握しやすくなる
家計管理で最初に必要なのは、節約よりも自分が何にいくら使っているか知ることだと感じています。
マネーフォワード MEを使うようになってから、
「今月は少し使いすぎている」
「今月は余裕がありそう」
といった判断がしやすくなりました。
支出が数字で見えるだけでも、お金の使い方への意識は変わります。
メリット③ 貯蓄できた金額を把握しやすい
収入が多くても、それ以上に使えばお金は残りません。
家計簿で収支を確認することで、
収入に対して、実際にどれくらいお金を残せたのか
を把握しやすくなりました。
「思っていたより使っていた」
という月に気づけるのもメリットです。
メリット④ お金について考える習慣ができる
マネーフォワード MEを使えば、自動的に節約できたり、資産が増えたりするわけではありません。
ただ、お金の状態が見えることで、
「この支出は必要だったか」
「固定費を見直せないか」
「投資に回せるお金はあるか」
などを考える機会が増えました。
僕自身、使い続ける中で以前よりもお金について調べたり、資産配分を考えたりすることが増えています。
メリット⑤ 家計と資産を一緒に管理できる
家計簿アプリとしてだけでなく、資産管理にも使えるのが気に入っています。
銀行口座、クレジットカード、証券口座をまとめておけば、
「今月のお金の流れ」と「現在持っている資産」
を同じサービス内で確認できます。
特にNISAなどで投資を始め、金融口座が増えてきた人には便利です。
6年以上使って感じたマネーフォワード MEのデメリット・注意点
6年以上利用していますが、完全に不満がないわけではありません。
実際に使っていて気になった点も紹介します。
デメリット① ショッピングサイトとクレジットカードの重複に注意が必要
実際に私が気になったのが、Amazonとクレジットカードを両方連携している場合です。
Amazonの購入履歴とクレジットカードの利用履歴がそれぞれ取得されるため、状況によっては二重計上のように見えることがあります。
自動的に振替処理される場合もありますが、うまく処理されていないときは確認や修正が必要です。
そのため、「一度連携したら完全に放置でOK」ではなく、ときどき家計簿を確認する」という使い方がおすすめです。
この重複に関しては、どちらか一方の履歴を計算対象外にすること問題なく計上できます。ボタン一つで解消できるのでそこまで心配しなくても大丈夫かと思います。
デメリット② 無料版は連携数が4件まで
無料版では、連携できるサービスが4件までです。
銀行口座1つ、クレジットカード1枚程度から試すなら十分ですが、複数の銀行や証券口座まで登録すると足りなくなる可能性があります。
私は最初から有料版を利用しました。
理由は単純で、連携したい口座数が無料版では足りなかったからです。
現在35件を連携しているので、私の使い方では有料版が必須です。
デメリット③ 最初の設定には少し手間がかかる
便利になるのは、銀行口座やクレジットカードなどを連携してからです。
そのため最初は、自分が使っているサービスを登録する作業があります。
ただし、一度設定してしまえば日々の入力作業はかなり減ります。
私の場合も、現在は新しく登録するより、家計簿を確認する時間のほうが圧倒的に多いです。
マネーフォワード MEの無料版とスタンダードの違い
初めて利用する人は、まず無料版から試して問題ありません。
主な違いは以下のとおりです。
| 項目 | 無料版 | スタンダード |
|---|---|---|
| 月額料金 | 0円 | Web決済540円/アプリ決済590円 |
| 連携可能数 | 4件まで | 制限なし |
| データ閲覧期間 | 過去1年分 | 制限なし |
| グループ作成 | 1件 | 制限なし |
| 一括更新 | × | ○ |
| CSVダウンロード | × | ○ |
| 広告非表示 | × | ○ |
※料金・サービス内容は変更される可能性があります。最新情報は公式サイトをご確認ください。
私はスタンダードを利用しています。
現在35件を連携しているため、無料版では足りません。
一方で、初めて使う人が最初から有料版にする必要はないと思います。
無料版がおすすめな人
・初めて家計簿アプリを使う
・まず使い勝手を試したい
・連携したいサービスが4件以内
まずは無料版で、
「自分のお金が自動で見えるようになる感覚」
を体験してみるのがおすすめです。
スタンダードがおすすめな人
・銀行やカードを複数持っている
・証券口座もまとめて管理したい
・1年以上前のデータも確認したい
・本格的に家計・資産管理をしたい
スタンダードはWeb決済の場合、月額540円、年額5,940円です。
私は6年以上継続していますが、家計簿と資産管理をまとめられる便利さを考えて現在も利用しています。
2020年3月から使い始めて6年以上、私はマネーフォワードMEの有料版(プレミアム)で35項目の口座・カード・ポイントを一括管理しています。無料版ではなく有料版を選んだ理由は、持っている口座をすべて連携させて、家計管理を完全に自動化したかったからです。
その結果、コンビニでの飲み物代や交際費といった「なんとなく使っているお金」の正体に気づけるようになり、資産全体のアセットアロケーションもひと目で把握できるようになりました。この「見える化→気づく→行動を変える」という習慣が、29歳での資産1000万円達成、そして30歳以降の資産形成にもつながっていると感じています。
「なんとなくお金が貯まらない」と感じている方は、まず現状を可視化するところから始めてみてください。
まずは無料版で十分です。
普段使っている銀行とクレジットカードを連携して、自分のお金の流れがどう見えるのか試してみてください。
マネーフォワード MEがおすすめな人
実際に使ってみて、特に向いていると思うのは次のような人です。
・家計簿をつけても長続きしない
・クレジットカード払いが多い
・毎月いくら使っているか把握できていない
・貯蓄できている金額を知りたい
・銀行口座を複数持っている
・NISAや投資をしている
・自分の総資産を把握したい
特に、「家計管理はしたいけど、面倒な作業は続けたくない」という人には相性がいいと思います。
一方で、現金払いが中心で、細かい支出をすべて自分で管理したい人にはメリットを感じにくい場合があります。
初心者向け|マネーフォワード MEの始め方
始め方は簡単です。
STEP① マネーフォワード MEをダウンロードする
まずはマネーフォワード MEをダウンロードします。
無料版から始められるため、最初から有料プランを契約する必要はありません。
STEP② アカウントを作成する
案内に沿ってアカウントを作成します。
STEP3③銀行口座やクレジットカードを連携する
最初からすべて登録する必要はありません。
初心者なら、メインの銀行口座+普段使っているクレジットカード
から始めるのがおすすめです。
STEP④家計簿を確認する
連携後は取得された情報を家計簿で確認します。
まずは、「今月どれくらい使っているのか」を見るだけでも十分です。
使い慣れてきたら、証券口座などを追加して資産管理にも広げていけばOKです。
最初から完璧な家計簿を作ろうとしなくても大丈夫です。
まずは「お金の流れを見る習慣」を作るだけでも、家計管理の第一歩になります。
マネーフォワード MEに関するよくある質問
- マネーフォワード MEは無料で使えますか?
-
無料で利用できます。
無料版では連携できるサービスが4件までですが、初めて試すには十分です。
複数の銀行や証券口座までまとめたくなったら、有料版を検討するといいでしょう。
- クレジットカードを連携すれば家計簿は自動になりますか?
-
クレジットカードなどから取得した利用履歴が家計簿に反映されるため、手入力する回数を減らせます。
ただし、カテゴリの修正や二重計上の確認などが必要になる場合もあります。
- マネーフォワード MEは投資をしている人にも向いていますか?
-
私は便利だと感じています。
SBI証券や楽天証券なども含めて管理しているため、預金と投資資産をまとめて確認できます。
自分の資産配分を把握したい人にも使いやすいと思います。
- 無料版と有料版はどちらがおすすめですか?
-
初めてなら、まず無料版がおすすめです。
使ってみて、「もっと多くの口座を登録したい」「過去のデータも長期間残したい」
と感じた段階でスタンダードを検討すれば十分です。
私の場合は連携する金融サービスが多かったため、最初からスタンダードを利用しています。
- 6年以上使っていて本当におすすめできますか?
-
私ならおすすめします。2020年5月から使い始め、現在もほぼ毎日確認しているからです。
特に良いと感じているのは、
金融サービスを連携すれば、家計管理の手間を大きく減らせること。
以前は家計管理をほとんどしていませんでしたが、今では月の収支や資産状況を確認することが習慣になっています。
まとめ|マネーフォワード MEは面倒な家計管理を続けやすくしてくれた
私は2020年5月から6年以上、マネーフォワード MEを使っています。
現在はスタンダードコースを契約し、35件の金融サービスなどを連携しています。
使い始める前は家計管理をほとんどしていませんでしたが、今では家計簿を確認するのが習慣です。
長く使って感じている一番のメリットは、
「家計簿を一から自分で作らなくても、お金の状態を把握できること」です。
もちろん、ショッピングサイトとクレジットカードの履歴確認など、完全に放置できない部分もあります。
それでも6年以上利用を続けているのは、家計と資産をまとめて確認できる便利さのほうが大きいからです。
もし友人に、「マネーフォワード MEって使ったほうがいい?」
と聞かれたら、僕なら**「まず無料版を一度使ってみたほうがいい」**と答えます。
家計簿が続かなかった人ほど、
自動で集まったお金の情報を確認する家計管理
を一度体験してみてほしいです。
家計管理を始めたい。でも、面倒な作業は続かない。
そんな人は、まず無料版で普段使っている銀行口座やクレジットカードを連携してみてください。
※サービス内容や料金は変更される場合があります。利用前に最新情報をご確認ください。
コメント